※本記事にはプロモーション(広告)が含まれています。
「売上が増えてきたけれど、法人化はいつがいいのだろう」と迷う個人事業主の方は多いのではないでしょうか。法人化すると税金の計算方法が変わる一方で、社会保険の加入や事務の負担も増えます。
この記事では、法人化のタイミングを考えるときに見ておきたいポイントを、国税庁・日本年金機構の公式情報をもとに整理します。2026年11月時点の情報です。
結論:「売上」ではなく「利益・見通し・増える負担」で判断する
法人化のタイミングに、誰にでも当てはまる「売上○○万円になったら」という正解はありません。判断の軸として見ておきたいのは、次の3点です。
- 事業の利益(所得)がどのくらいあり、今後も続きそうか
- 法人化で増えるコスト(社会保険料、法人住民税の均等割、税理士への報酬、事務作業など)を上回るメリットがあるか
- 取引先からの信用、人の採用、資金調達など、税金以外の理由があるか
税金の額だけで決めず、手元に残るお金(手取り)や事業の計画も含めて比較することが大切です。
税金の仕組みの違い:所得税は累進課税、法人税は2段階
個人事業主の事業所得には所得税がかかります。所得税の税率は5%から45%までの7段階の累進課税で、所得が増えるほど、増えた部分にかかる税率が高くなります(このほか住民税・復興特別所得税などもかかります)。
一方、資本金1億円以下の法人など(中小法人)の法人税率は、所得のうち年800万円以下の部分が15%、年800万円を超える部分が23.2%です(国税庁の案内による。所得が年10億円を超える事業年度などは扱いが異なります)。法人には、法人税のほかに法人住民税・法人事業税などもかかります。
| 項目 | 個人事業主 | 法人(中小法人) |
|---|---|---|
| 主な税金 | 所得税・住民税・個人事業税など | 法人税・法人住民税・法人事業税など |
| 税率の仕組み | 所得税は5〜45%の7段階の累進課税 | 法人税は年800万円以下の部分15%、超える部分23.2% |
| 経営者の取り分 | 事業の利益がそのまま事業所得になる | 会社から役員報酬を受け取り、給与所得になる |
| 健康保険・年金 | 国民健康保険・国民年金(従業員数などにより例外あり) | 健康保険・厚生年金保険(社長1人でも原則加入) |
法人化すると、経営者は会社から役員報酬を受け取る形になります。事業の利益を「役員報酬」と「会社に残す利益」に分けることで、全体の税負担が変わる可能性があります。ただし、役員報酬の決め方や変更には税務上のルールがあり、有利かどうかは利益の額や家族構成などで変わります。具体的な試算は税理士などの専門家と一緒に行うのが安心です。
消費税:設立直後の扱いとインボイス登録に注意
消費税は、基準期間(法人の場合は原則として前々事業年度)の課税売上高が1,000万円以下であれば、原則として納税義務が免除されます。設立1期目・2期目の法人には基準期間がないため、原則として免除の対象になります。
ただし、次のような場合は免除されません。
- 事業年度開始の日の資本金が1,000万円以上の法人(新設法人)
- 設立2期目で、特定期間(原則として前事業年度開始の日から6か月間)の課税売上高が1,000万円を超える場合(課税売上高の代わりに給与等の支払額で判定することもできます)
- 適格請求書発行事業者(インボイス登録事業者)である場合
- 課税事業者選択届出書を提出している場合
取引先との関係でインボイス登録をしている(または登録する予定の)場合は、法人化しても消費税の納税義務は続きます。「法人化すれば最初の2年間は消費税がかからない」とは限らない点に注意しましょう。インボイスと法人化の関係はインボイス「経過措置」と法人化の判断についての記事も参考にしてください。
社会保険:法人は社長1人でも加入が必要
日本年金機構は、株式会社などの法人の事業所は、事業主のみの場合も含めて健康保険・厚生年金保険の適用事業所になると案内しています。従業員を雇わず、社長1人で役員報酬を受け取る会社でも、原則として加入の手続きが必要です。
個人事業主のときの国民健康保険・国民年金から切り替わり、保険料は会社と本人がそれぞれ負担します。将来の年金などの保障が厚くなる面がある一方で、会社と本人を合わせた負担は増えることが多いため、法人化の試算には社会保険料も必ず含めておきましょう。
法人化を考えるきっかけになりやすい場面
- 事業の利益が増え、今後も同じくらいの利益が見込める
- 取引先から法人との取引を求められる、または法人のほうが取引しやすい
- 人を雇う予定がある、事業を広げたい
- 金融機関からの借入れなど、資金調達を考えている
- 事業のお金と個人のお金をはっきり分けたい
反対に、利益がまだ安定していない段階や、事務の負担を増やしたくない段階では、個人事業主のまま続けるという選択も十分に考えられます。法人化は「早いほど良い」というものではありません。
法人化の進め方:判断から設立までの流れ
- 直近の確定申告の数字をもとに、個人のままの場合と法人化した場合の税金・社会保険料・手取りを比べる
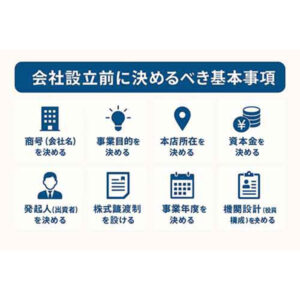
- 会社の形(株式会社か合同会社か)、資本金、決算月、設立の時期を決める
- 定款を作成し、法務局に設立登記を申請する
- 設立後、税務署・自治体への届出や、社会保険の加入手続きを行う
- 個人事業の廃業の届出を行い、事業用の資産や契約を整理する
会社の形の選び方は「株式会社と合同会社、どちらを選ぶ?違いを比較」、設立の手順は「株式会社設立の方法」で解説しています。
比べた結果やどの時期に設立するかは、個別の事情で結論が変わります。自分で調べて進めることもできますが、詳しくは税理士などの専門家にご相談ください。
法人化を検討中の個人事業主の方が、自分のケースで法人化した場合の税金や手取りの変化を相談したいときの相談先の一つです。相談の前に、直近の確定申告書を用意しておくと話を進めやすくなります。
法人化の無料相談なら【会社設立専門・税理士法人経営サポートプラスアルファ】
注意点
- 「1,000万円」は消費税の免税を判定する基準の一つであり、「売上1,000万円を超えたら法人化すべき」という意味ではありません。
- 資本金を1,000万円以上にすると、設立1期目から消費税の課税事業者になります。
- 個人から法人へ引き継ぐ資産や契約(銀行口座、許認可、賃貸契約など)は、名義の変更や新たな手続きが必要になる場合があります。
- 税制は改正されることが多いため、税率などの数字は必ず最新の公式情報で確認してください。
まとめ
法人化のタイミングは、売上の金額だけでなく、利益の見通しと、増える社会保険料・事務負担とのバランスで考えます。消費税の免税は資本金やインボイス登録の有無によって変わるため、「法人化すれば2年間免税」とは限りません。迷ったら直近の数字で個人と法人を比べ、必要に応じて専門家に相談しながら判断しましょう。
個人事業主のまま続けるか法人化するかを比べたい方向けに、法人化の無料相談を受け付けている会社設立専門の税理士法人です。相談の内容や条件は公式サイトでご確認ください。
法人化の無料相談なら【会社設立専門・税理士法人経営サポートプラスアルファ】参考:
国税庁「No.5759 法人税の税率」
国税庁「No.2260 所得税の税率」
国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」
日本年金機構「適用事業所と被保険者」
\ 最新情報をチェック /


コメント